
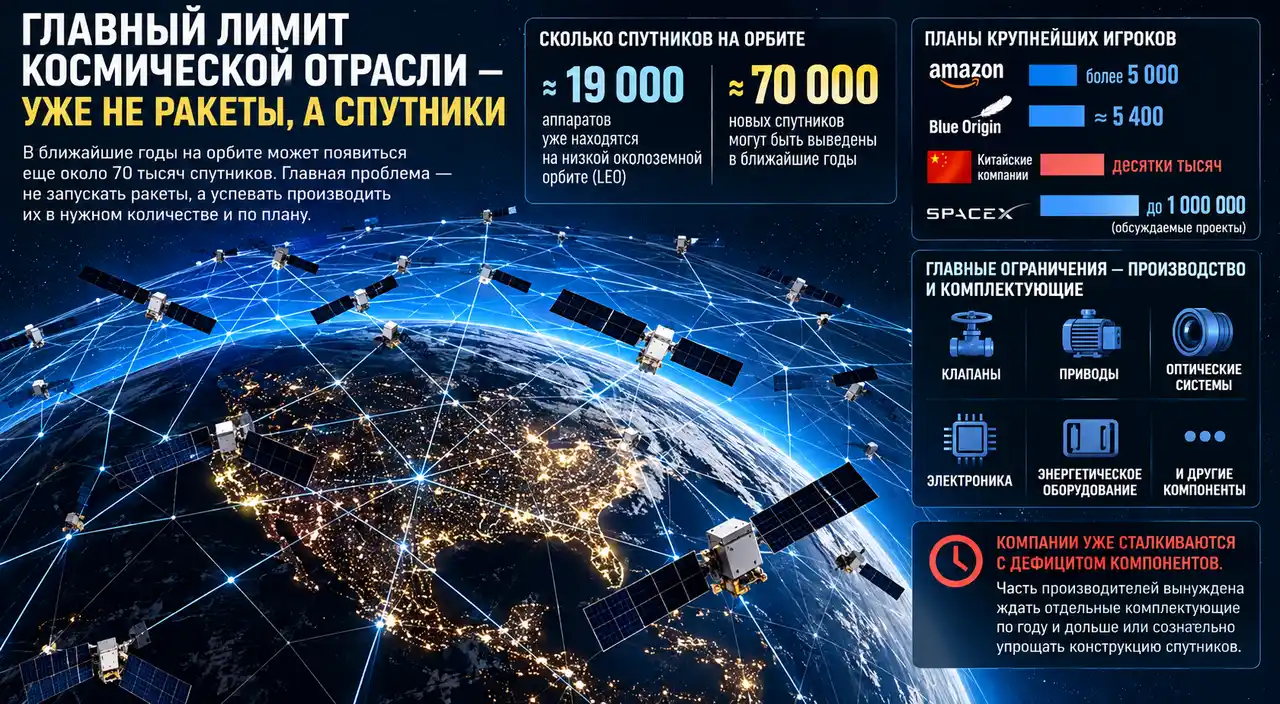
SpaceNews: Космическая отрасль постепенно упирается уже не в количество ракет, а в способность промышленности производить все запланированные спутники по плану.
Сейчас на низкой околоземной орбите находится около 19 тысяч аппаратов, а в ближайшие годы к ним могут добавиться еще примерно 70 тысяч.
При этом, насколько известно, та же Amazon хочет вывести более 5 тысяч спутников, Blue Origin планирует еще около 5400, китайские компании заявляют о создании еще более крупных группировок, а SpaceX обсуждала проекты вплоть до миллиона (!) аппаратов. 🫠
Планы Amazon и Blue Origin по созданию спутниковых группировок
В июле 2026 года Amazon подала американскому регулятору FCC заявку на создание отдельной группировки из 5105 спутников для обеспечения прямой связи с мобильными устройствами. Она дополнит существующий проект Amazon Leo, первая очередь которого предусматривает 3232 спутника.
Blue Origin в январе 2026 года представила проект TeraWave из 5408 спутников, предназначенных для высокоскоростной связи между дата-центрами, государственными структурами и корпоративными клиентами. Из них 5280 планируется разместить на низкой орбите, а 128 — на средней. Начало развёртывания группировки намечено на конец 2027 года.
Производственные мощности и дефицит компонентов
При таких масштабах главным ограничением становятся производственные мощности.
Компании уже сталкиваются с дефицитом клапанов, приводов, оптических систем, электроники и даже обычного энергетического оборудования.
17 марта 2026 года американская Ассоциация аэрокосмической промышленности (AIA) совместно с PwC представила исследование состояния космических производственных цепочек. Авторы выделили девять категорий критически важных компонентов, производство которых не успевает за ростом спроса. Исследование основано в том числе на интервью примерно с 30 представителями отрасли.
В результате часть производителей вынуждена либо ждать отдельные компоненты по году и дольше, либо сознательно упрощать конструкцию спутников и использовать менее специализированные детали там, где это допустимо.
Проблема заключается не только в недостаточных объёмах производства, но и в экономической привлекательности заказов. В исследовании AIA и PwC описан случай, когда поставщик отказался повторно участвовать в контракте на изготовление композитных баллонов высокого давления для космических аппаратов. Выполнение заказа потребовало бы примерно трети доступного инженерного ресурса предприятия при сравнительно небольшой выручке.
Дефицит редких материалов и зависимость от Китая
Еще серьезнее выглядит ситуация с материалами, для которых практически нет альтернативных поставщиков.
В спутниковой электронике и солнечных панелях используются нитрид галлия и германий, при этом Китай контролирует около 98% мирового производства первичного галлия и занимает доминирующее положение на рынке германия.
Здесь важно уточнить: показатель около 98–99% в статистике Геологической службы США (USGS) относится к мировому производству первичного галлия — исходного металла, используемого для получения нитрида галлия (GaN), а не непосредственно к производству самого соединения. Китай также остаётся крупнейшим мировым производителем германия, который, в частности, используется в высокоэффективных солнечных элементах для космической техники.
Зависимость от китайского сырья уже сопровождается торговыми ограничениями.
В августе 2023 года Китай ввёл лицензирование экспорта галлия и германия.
В декабре 2024 года последовали дополнительные ограничения на поставки в США. По данным USGS, с января по октябрь 2025 года европейская цена металлического германия выросла с 3150 до 5380 долларов за килограмм.
Конкуренция космической отрасли с индустрией искусственного интеллекта
Одновременно космические компании начинают конкурировать за те же компоненты с индустрией ИИ — поставщикам зачастую выгоднее обслуживать именно наземную инфраструктуру, а не капризы космоса.
Особенно заметна эта конкуренция в сегменте трансформаторов и распределительного электрооборудования. Как пояснил представитель AIA Стив Джордан Томашевски, космическому предприятию могут потребоваться десять единиц оборудования для нового производства, тогда как оператор дата-центра способен заказать сразу десять тысяч. В результате поставщики ориентируются на значительно более крупные заказы, а сроки ожидания отдельных видов оборудования растягиваются на годы.
Что ожидает спутниковую отрасль до 2030 года
Из-за этого ближайшие годы могут стать своеобразным фильтром для всей гонки спутниковых группировок.
Дополнительную нагрузку создаёт необходимость постоянной замены спутников. По оценкам специалистов, аппараты многих низкоорбитальных группировок требуют обновления примерно каждые четыре-пять лет в зависимости от высоты орбиты. Поэтому группировка из нескольких тысяч спутников нуждается не только в первоначальном развёртывании, но и в непрерывном серийном производстве новых аппаратов.
Эксперты, опрошенные SpaceNews, ожидают, что наиболее серьёзное давление на производственные цепочки придётся на период до 2030 года. Среди вероятных последствий называются переносы сроков развёртывания, переход к альтернативным компонентам, поглощение небольших производителей крупными корпорациями и отказ части компаний от первоначально заявленных масштабов спутниковых проектов.